Domain wettmachen.de kaufen?
Wir ziehen mit dem Projekt
wettmachen.de um.
Sind Sie am Kauf der Domain
wettmachen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain wettmachen.de kaufen?
Warum Grunderwerbsteuer auf Haus?
Die Grunderwerbsteuer wird auf den Kauf von Immobilien erhoben, da es sich um einen steuerpflichtigen Vorgang handelt, bei dem ein Grundstück oder eine Immobilie den Besitzer wechselt. Der Staat erhebt diese Steuer, um Einnahmen zu generieren und um den Immobilienmarkt zu regulieren. Durch die Grunderwerbsteuer sollen zudem Spekulationen und übermäßige Preissteigerungen auf dem Immobilienmarkt eingedämmt werden. Außerdem dient die Steuer dazu, die öffentlichen Haushalte zu stärken und die Infrastruktur zu finanzieren. Letztendlich soll die Grunderwerbsteuer dazu beitragen, die soziale Gerechtigkeit zu fördern, da sie beim Kauf einer Immobilie von allen Käufern gleichermaßen erhoben wird. **
Wird die Grunderwerbsteuer erhöht?
Wird die Grunderwerbsteuer erhöht? In Deutschland ist die Grunderwerbsteuer eine Ländersteuer, die von den Bundesländern festgelegt wird. Einige Bundesländer haben in der Vergangenheit bereits die Grunderwerbsteuer erhöht, um zusätzliche Einnahmen zu generieren. Es ist möglich, dass auch in Zukunft weitere Bundesländer eine Erhöhung der Grunderwerbsteuer in Betracht ziehen, um ihre Haushalte zu stärken. Letztendlich liegt es jedoch im Ermessen der jeweiligen Landesregierungen, ob und in welchem Umfang sie die Grunderwerbsteuer erhöhen möchten. **
Ähnliche Suchbegriffe für Grunderwerbsteuer
Top-Angebote
Produkte zum Begriff Grunderwerbsteuer:
-
Grunderwerbsteuer bei Share Deals und Umstrukturierungen, Fachbücher von Christian Beitler, Gunnar Polte, Veit Nienhaus, Sascha Drees, Mario BücherDas Fachbuch "Grunderwerbsteuer bei Share Deals und Umstrukturierungen" bietet eine umfassende Analyse der rechtlichen Rahmenbedingungen und praktischen Herausforderungen im Bereich der Grunderwerbsteuer. Verfasst von einem erfahrenen Autorenteam, darunter Gunnar Polte, Sascha Drees, Veit Nienhaus und Christian Beitler, richtet sich das Werk an Fachleute, die sich mit der steuerlichen Behandlung von Share Deals und Umstrukturierungen auseinandersetzen. Der praxisorientierte Leitfaden enthält zahlreiche Fallbeispiele, die die theoretischen Konzepte veranschaulichen und eine tiefere Einsicht in die Materie ermöglichen. Mit einem kartonierten Einband und einer Seitenanzahl von 150 ist das Buch sowohl handlich als auch informativ. Die Veröffentlichung im Jahr 2025 gewährleistet, dass die Inhalte auf dem neuesten Stand der rechtlichen Entwicklungen sind. In deutscher Sprache verfasst, ist es ein wertvolles Nachschlagewerk für Juristinnen und Juristen sowie Steuerberaterinnen und Steuerberater, die sich mit den komplexen Aspekten der Grunderwerbsteuer in der Praxis befassen.49,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Rostumwandler | zur Neutralisierung von Rost | 1 kg | dunkelbraunWEICON Rostumwandler dient zur Neutralisierung von Rost auf angerosteten Eisen- und Stahluntergründen und stoppt zuverlässig den Korrosionsprozess. Durch die spezielle Wirkstoffformel aus Säure und Tannin dringt der Rostumwandler in den Rost ein. Er wandelt in einem chemischen Prozess Eisenoxide in eine stabile Schicht um und hinterlässt zusätzlich durch Zinkphosphat einen temporären Korrosionsschutz. Je nach Kohlenstoffgehalt des Metalls verfärbt sich die behandelte Fläche bläulich-, bräunlich bis schwarz. Die Schicht bildet die ideale Basis für darauffolgende Schutzbeschichtungen, wie z. B. WEICON Zink-Spray. Mit WEICON Rostumwandler werden optimale Ergebnisse bei leicht verrosteten Oberflächen mit einem Rostgrad A und B erreicht. Loser Rost und lose Teile sollten vorher mechanisch entfernt werden. Der Umwandler wird erst aktiv, wenn er auf Rost oder Metall aufgetragen wird und kann großflächig an allen rostigen Stellen, beispielsweise an Maschinen und Anlagen, an landwirtschaftlichen Geräten sowie an Kraftfahrzeugen verwendet werden. Im Gegensatz zu anderen Umwandlern wird WEICON Rostumwandler nach Ablauf der Reaktionszeit mit klarem Wasser und einem Schwamm oder einer weichen Bürste von der behandelten Oberfläche entfernt. Dies dient der Beseitigung von Reststoffen, die sich durch den Umwandlungsprozess gebildet haben. Breite: 68.0 Geruch: fast geruchslos IMPA-Code: 450812 Mindestlagerfähigkeit|bei Raumtemperatur: 36 Mon. Trocknungszeit: 24 - 48 Std. Überlackierbar: ja29,16 €*Versand: 5,35 €Sichere Weiterleitung zum Anbieter
-
Rostumwandler | zur Neutralisierung von Rost | 10 kg | dunkelbraunWEICON Rostumwandler dient zur Neutralisierung von Rost auf angerosteten Eisen- und Stahluntergründen und stoppt zuverlässig den Korrosionsprozess. Durch die spezielle Wirkstoffformel aus Säure und Tannin dringt der Rostumwandler in den Rost ein. Er wandelt in einem chemischen Prozess Eisenoxide in eine stabile Schicht um und hinterlässt zusätzlich durch Zinkphosphat einen temporären Korrosionsschutz. Je nach Kohlenstoffgehalt des Metalls verfärbt sich die behandelte Fläche bläulich-, bräunlich bis schwarz. Die Schicht bildet die ideale Basis für darauffolgende Schutzbeschichtungen, wie z. B. WEICON Zink-Spray. Mit WEICON Rostumwandler werden optimale Ergebnisse bei leicht verrosteten Oberflächen mit einem Rostgrad A und B erreicht. Loser Rost und lose Teile sollten vorher mechanisch entfernt werden. Der Umwandler wird erst aktiv, wenn er auf Rost oder Metall aufgetragen wird und kann großflächig an allen rostigen Stellen, beispielsweise an Maschinen und Anlagen, an landwirtschaftlichen Geräten sowie an Kraftfahrzeugen verwendet werden. Im Gegensatz zu anderen Umwandlern wird WEICON Rostumwandler nach Ablauf der Reaktionszeit mit klarem Wasser und einem Schwamm oder einer weichen Bürste von der behandelten Oberfläche entfernt. Dies dient der Beseitigung von Reststoffen, die sich durch den Umwandlungsprozess gebildet haben. Breite: 185.0 Geruch: fast geruchslos IMPA-Code: 450812 Mindestlagerfähigkeit|bei Raumtemperatur: 36 Mon. Trocknungszeit: 24 - 48 Std. Überlackierbar: ja267,08 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Faschismus und Faschismen im Vergleich, FachbücherIm Vordergrund des Vergleichs stehen der deutsche Nationalsozialismus und der italienische Faschismus, es werden jedoch auch die Situation in Rumänien und die NS-Besatzungspolitik im Ausland beleuchtet. Unter anderem macht der Band auf die Parallelen zwischen deutschem und italienischem Faschismus aufmerksam, die man lange Zeit nicht wahrhaben wollte. Er fragt nach Tradition und Funktion von Rassismus und Antisemitismus in europäischen Faschismen, analysiert Methoden faschistischer Überzeugungsarbeit, vergleicht unterschiedliche Formen von Besatzungsherrschaft und Kollaboration und geht den Zusammenhängen zwischen verschiedenen neueren Forschungsansätzen nach. Beiträge von Enzo Collotti, Norbert Frei, Emilio Gentile, Armin Heinen, Michael H. Kater, Lutz Klinkhammer, Brunello Mantelli, Hans Mommsen, Jens Petersen, Volker Sellin, Margit Szöllösi-Janze, Hans-Ulrich Thamer und Moshe Zimmermann.43,08 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Wie buche ich Grunderwerbsteuer?
Um Grunderwerbsteuer zu buchen, musst du zunächst den Steuersatz für deine Region ermitteln. Dieser variiert je nach Bundesland in Deutschland. Anschließend berechnest du den Betrag, den du an Grunderwerbsteuer zahlen musst, basierend auf dem Kaufpreis der Immobilie. Diesen Betrag trägst du dann in deiner Steuererklärung ein. Alternativ kann die Grunderwerbsteuer auch direkt beim Finanzamt bezahlt werden. Stelle sicher, dass du alle erforderlichen Unterlagen und Belege für die Buchung der Grunderwerbsteuer bereithältst, um mögliche Rückfragen seitens des Finanzamts zu vermeiden. **
-
Ist die Grunderwerbsteuer Anschaffungskosten?
Nein, die Grunderwerbsteuer ist keine Anschaffungskosten. Die Grunderwerbsteuer ist eine Steuer, die beim Kauf von Grundstücken oder Immobilien anfällt und vom Käufer gezahlt werden muss. Anschaffungskosten hingegen sind die Kosten, die direkt mit dem Erwerb eines Vermögensgegenstandes verbunden sind, wie zum Beispiel der Kaufpreis, Maklergebühren oder Notarkosten. Die Grunderwerbsteuer ist daher eine separate Kostenposition, die zusätzlich zu den Anschaffungskosten anfällt. Es ist wichtig, die Grunderwerbsteuer bei der Kalkulation der Gesamtkosten eines Immobilienkaufs zu berücksichtigen. **
-
Wann wird Grunderwerbsteuer ausgelöst?
Die Grunderwerbsteuer wird ausgelöst, wenn ein Grundstück oder eine Immobilie käuflich erworben wird. Sie wird fällig, sobald der Kaufvertrag notariell beurkundet wurde. Die Höhe der Grunderwerbsteuer richtet sich nach dem Kaufpreis der Immobilie und variiert je nach Bundesland in Deutschland. Die Steuer muss innerhalb einer bestimmten Frist nach Abschluss des Kaufvertrags an das Finanzamt gezahlt werden. In einigen Fällen, wie z.B. bei Schenkungen oder Erbschaften, kann auch die Übertragung von Grundstücken die Grunderwerbsteuer auslösen. **
-
Ist bei Schenkung Grunderwerbsteuer fällig?
Ist bei Schenkung Grunderwerbsteuer fällig? Die Grunderwerbsteuer fällt normalerweise an, wenn ein Grundstück oder eine Immobilie gegen Entgelt übertragen wird. Bei einer Schenkung handelt es sich jedoch um eine unentgeltliche Übertragung, bei der in der Regel keine Grunderwerbsteuer anfällt. Allerdings gibt es bestimmte Voraussetzungen und Freibeträge, die beachtet werden müssen, um eine steuerfreie Schenkung zu gewährleisten. Es empfiehlt sich daher, sich vor einer Schenkung über die steuerlichen Aspekte zu informieren und gegebenenfalls professionellen Rat einzuholen. **
Wem steht die Grunderwerbsteuer zu?
Die Grunderwerbsteuer steht grundsätzlich dem Bundesland zu, in dem sich die erworbene Immobilie befindet. Sie wird beim Kauf oder Erwerb von Grundstücken oder Immobilien fällig und richtet sich nach dem jeweiligen Steuersatz des Bundeslandes. Die Höhe der Grunderwerbsteuer variiert je nach Bundesland und kann bis zu 6,5% des Kaufpreises betragen. Die Einnahmen aus der Grunderwerbsteuer fließen in den Haushalt des jeweiligen Bundeslandes und werden dort für verschiedene Zwecke verwendet. **
Wer zahlt Grunderwerbsteuer bei Trennung?
Wer zahlt Grunderwerbsteuer bei Trennung? In der Regel wird die Grunderwerbsteuer von demjenigen gezahlt, der das Grundstück oder die Immobilie erwirbt. Bei einer Trennung kann es jedoch komplizierter sein, da die genaue Regelung von verschiedenen Faktoren abhängt, wie zum Beispiel dem Ehevertrag oder der individuellen Vereinbarung zwischen den Partnern. Es ist daher ratsam, sich im Falle einer Trennung rechtzeitig über die steuerlichen Konsequenzen zu informieren und gegebenenfalls rechtliche Beratung in Anspruch zu nehmen. Letztendlich kann die Frage, wer die Grunderwerbsteuer bei einer Trennung zahlt, individuell unterschiedlich geregelt werden. **
Top-Angebote
Produkte zum Begriff Grunderwerbsteuer:
-
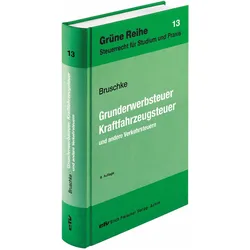
Grunderwerbsteuer, Kraftfahrzeugsteuer und andere Verkehrsteuern, Fachbücher von Gerhard BruschkeDas Fachbuch "Grunderwerbsteuer, Kraftfahrzeugsteuer und andere Verkehrsteuern" bietet eine umfassende und detaillierte Analyse der relevanten Steuergesetze in Deutschland. In der 8. Auflage wurde das Werk vollständig überarbeitet und aktualisiert, um die neuesten Entwicklungen in der Rechtsprechung und den Verwaltungsauffassungen zu berücksichtigen. Neben der Grunderwerb- und Kraftfahrzeugsteuer werden auch die Versicherungssteuer, Feuerschutzsteuer sowie die Rennwett- und Lotteriesteuer behandelt. Die Ausführungen sind besonders praxisorientiert und bieten wertvolles Spezialwissen, das in dieser Form selten zu finden ist. Dieses Buch richtet sich sowohl an Studierende als auch an Fachleute, die sich mit den komplexen Themen der Verkehrsteuern auseinandersetzen möchten. Es stellt eine unverzichtbare Ressource für alle dar, die sich in diesem Bereich fort- oder weiterbilden wollen.68,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
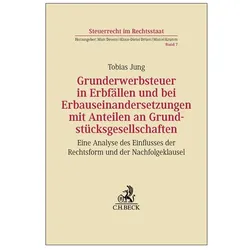
Grunderwerbsteuer in Erbfällen und bei Erbauseinandersetzungen mit Anteilen an, Fachbücher von Tobias JungDas Fachbuch "Grunderwerbsteuer in Erbfällen und bei Erbauseinandersetzungen mit Anteilen an" von Tobias Jung bietet eine umfassende Analyse der rechtlichen Rahmenbedingungen und der steuerlichen Implikationen, die bei Erbfällen und Erbauseinandersetzungen auftreten können. Es beleuchtet insbesondere den Einfluss der Rechtsform und der Nachfolgeklausel auf die Grunderwerbsteuer. Mit einem klar strukturierten Inhalt und einer detaillierten Betrachtung der relevanten Aspekte ist das Buch eine wertvolle Ressource für Juristinnen und Juristen, Steuerberaterinnen und Steuerberater sowie für alle, die sich mit Erbschafts- und Steuerrecht auseinandersetzen. Der kartonierte Einband und die 250 Seiten umfassende Darstellung machen es zu einem handlichen Nachschlagewerk. Verfasst in deutscher Sprache, richtet sich das Werk an ein Fachpublikum, das fundierte Informationen und praxisnahe Lösungen sucht. Die Veröffentlichung im Jahr 2025 gewährleistet, dass die Inhalte aktuell und relevant sind, was das Buch zu einem unverzichtbaren Begleiter in der rechtlichen Praxis macht.99,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Grunderwerbsteuer bei Share Deals und Umstrukturierungen, Fachbücher von Christian Beitler, Gunnar Polte, Veit Nienhaus, Sascha Drees, Mario BücherDas Fachbuch "Grunderwerbsteuer bei Share Deals und Umstrukturierungen" bietet eine umfassende Analyse der rechtlichen Rahmenbedingungen und praktischen Herausforderungen im Bereich der Grunderwerbsteuer. Verfasst von einem erfahrenen Autorenteam, darunter Gunnar Polte, Sascha Drees, Veit Nienhaus und Christian Beitler, richtet sich das Werk an Fachleute, die sich mit der steuerlichen Behandlung von Share Deals und Umstrukturierungen auseinandersetzen. Der praxisorientierte Leitfaden enthält zahlreiche Fallbeispiele, die die theoretischen Konzepte veranschaulichen und eine tiefere Einsicht in die Materie ermöglichen. Mit einem kartonierten Einband und einer Seitenanzahl von 150 ist das Buch sowohl handlich als auch informativ. Die Veröffentlichung im Jahr 2025 gewährleistet, dass die Inhalte auf dem neuesten Stand der rechtlichen Entwicklungen sind. In deutscher Sprache verfasst, ist es ein wertvolles Nachschlagewerk für Juristinnen und Juristen sowie Steuerberaterinnen und Steuerberater, die sich mit den komplexen Aspekten der Grunderwerbsteuer in der Praxis befassen.49,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Rostumwandler | zur Neutralisierung von Rost | 1 kg | dunkelbraunWEICON Rostumwandler dient zur Neutralisierung von Rost auf angerosteten Eisen- und Stahluntergründen und stoppt zuverlässig den Korrosionsprozess. Durch die spezielle Wirkstoffformel aus Säure und Tannin dringt der Rostumwandler in den Rost ein. Er wandelt in einem chemischen Prozess Eisenoxide in eine stabile Schicht um und hinterlässt zusätzlich durch Zinkphosphat einen temporären Korrosionsschutz. Je nach Kohlenstoffgehalt des Metalls verfärbt sich die behandelte Fläche bläulich-, bräunlich bis schwarz. Die Schicht bildet die ideale Basis für darauffolgende Schutzbeschichtungen, wie z. B. WEICON Zink-Spray. Mit WEICON Rostumwandler werden optimale Ergebnisse bei leicht verrosteten Oberflächen mit einem Rostgrad A und B erreicht. Loser Rost und lose Teile sollten vorher mechanisch entfernt werden. Der Umwandler wird erst aktiv, wenn er auf Rost oder Metall aufgetragen wird und kann großflächig an allen rostigen Stellen, beispielsweise an Maschinen und Anlagen, an landwirtschaftlichen Geräten sowie an Kraftfahrzeugen verwendet werden. Im Gegensatz zu anderen Umwandlern wird WEICON Rostumwandler nach Ablauf der Reaktionszeit mit klarem Wasser und einem Schwamm oder einer weichen Bürste von der behandelten Oberfläche entfernt. Dies dient der Beseitigung von Reststoffen, die sich durch den Umwandlungsprozess gebildet haben. Breite: 68.0 Geruch: fast geruchslos IMPA-Code: 450812 Mindestlagerfähigkeit|bei Raumtemperatur: 36 Mon. Trocknungszeit: 24 - 48 Std. Überlackierbar: ja29,16 €*Versand: 5,35 €Sichere Weiterleitung zum Anbieter
-
Warum Grunderwerbsteuer auf Haus?
Die Grunderwerbsteuer wird auf den Kauf von Immobilien erhoben, da es sich um einen steuerpflichtigen Vorgang handelt, bei dem ein Grundstück oder eine Immobilie den Besitzer wechselt. Der Staat erhebt diese Steuer, um Einnahmen zu generieren und um den Immobilienmarkt zu regulieren. Durch die Grunderwerbsteuer sollen zudem Spekulationen und übermäßige Preissteigerungen auf dem Immobilienmarkt eingedämmt werden. Außerdem dient die Steuer dazu, die öffentlichen Haushalte zu stärken und die Infrastruktur zu finanzieren. Letztendlich soll die Grunderwerbsteuer dazu beitragen, die soziale Gerechtigkeit zu fördern, da sie beim Kauf einer Immobilie von allen Käufern gleichermaßen erhoben wird. **
-
Wird die Grunderwerbsteuer erhöht?
Wird die Grunderwerbsteuer erhöht? In Deutschland ist die Grunderwerbsteuer eine Ländersteuer, die von den Bundesländern festgelegt wird. Einige Bundesländer haben in der Vergangenheit bereits die Grunderwerbsteuer erhöht, um zusätzliche Einnahmen zu generieren. Es ist möglich, dass auch in Zukunft weitere Bundesländer eine Erhöhung der Grunderwerbsteuer in Betracht ziehen, um ihre Haushalte zu stärken. Letztendlich liegt es jedoch im Ermessen der jeweiligen Landesregierungen, ob und in welchem Umfang sie die Grunderwerbsteuer erhöhen möchten. **
-
Wie buche ich Grunderwerbsteuer?
Um Grunderwerbsteuer zu buchen, musst du zunächst den Steuersatz für deine Region ermitteln. Dieser variiert je nach Bundesland in Deutschland. Anschließend berechnest du den Betrag, den du an Grunderwerbsteuer zahlen musst, basierend auf dem Kaufpreis der Immobilie. Diesen Betrag trägst du dann in deiner Steuererklärung ein. Alternativ kann die Grunderwerbsteuer auch direkt beim Finanzamt bezahlt werden. Stelle sicher, dass du alle erforderlichen Unterlagen und Belege für die Buchung der Grunderwerbsteuer bereithältst, um mögliche Rückfragen seitens des Finanzamts zu vermeiden. **
-
Ist die Grunderwerbsteuer Anschaffungskosten?
Nein, die Grunderwerbsteuer ist keine Anschaffungskosten. Die Grunderwerbsteuer ist eine Steuer, die beim Kauf von Grundstücken oder Immobilien anfällt und vom Käufer gezahlt werden muss. Anschaffungskosten hingegen sind die Kosten, die direkt mit dem Erwerb eines Vermögensgegenstandes verbunden sind, wie zum Beispiel der Kaufpreis, Maklergebühren oder Notarkosten. Die Grunderwerbsteuer ist daher eine separate Kostenposition, die zusätzlich zu den Anschaffungskosten anfällt. Es ist wichtig, die Grunderwerbsteuer bei der Kalkulation der Gesamtkosten eines Immobilienkaufs zu berücksichtigen. **
Ähnliche Suchbegriffe für Grunderwerbsteuer
-
Rostumwandler | zur Neutralisierung von Rost | 10 kg | dunkelbraunWEICON Rostumwandler dient zur Neutralisierung von Rost auf angerosteten Eisen- und Stahluntergründen und stoppt zuverlässig den Korrosionsprozess. Durch die spezielle Wirkstoffformel aus Säure und Tannin dringt der Rostumwandler in den Rost ein. Er wandelt in einem chemischen Prozess Eisenoxide in eine stabile Schicht um und hinterlässt zusätzlich durch Zinkphosphat einen temporären Korrosionsschutz. Je nach Kohlenstoffgehalt des Metalls verfärbt sich die behandelte Fläche bläulich-, bräunlich bis schwarz. Die Schicht bildet die ideale Basis für darauffolgende Schutzbeschichtungen, wie z. B. WEICON Zink-Spray. Mit WEICON Rostumwandler werden optimale Ergebnisse bei leicht verrosteten Oberflächen mit einem Rostgrad A und B erreicht. Loser Rost und lose Teile sollten vorher mechanisch entfernt werden. Der Umwandler wird erst aktiv, wenn er auf Rost oder Metall aufgetragen wird und kann großflächig an allen rostigen Stellen, beispielsweise an Maschinen und Anlagen, an landwirtschaftlichen Geräten sowie an Kraftfahrzeugen verwendet werden. Im Gegensatz zu anderen Umwandlern wird WEICON Rostumwandler nach Ablauf der Reaktionszeit mit klarem Wasser und einem Schwamm oder einer weichen Bürste von der behandelten Oberfläche entfernt. Dies dient der Beseitigung von Reststoffen, die sich durch den Umwandlungsprozess gebildet haben. Breite: 185.0 Geruch: fast geruchslos IMPA-Code: 450812 Mindestlagerfähigkeit|bei Raumtemperatur: 36 Mon. Trocknungszeit: 24 - 48 Std. Überlackierbar: ja267,08 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Faschismus und Faschismen im Vergleich, FachbücherIm Vordergrund des Vergleichs stehen der deutsche Nationalsozialismus und der italienische Faschismus, es werden jedoch auch die Situation in Rumänien und die NS-Besatzungspolitik im Ausland beleuchtet. Unter anderem macht der Band auf die Parallelen zwischen deutschem und italienischem Faschismus aufmerksam, die man lange Zeit nicht wahrhaben wollte. Er fragt nach Tradition und Funktion von Rassismus und Antisemitismus in europäischen Faschismen, analysiert Methoden faschistischer Überzeugungsarbeit, vergleicht unterschiedliche Formen von Besatzungsherrschaft und Kollaboration und geht den Zusammenhängen zwischen verschiedenen neueren Forschungsansätzen nach. Beiträge von Enzo Collotti, Norbert Frei, Emilio Gentile, Armin Heinen, Michael H. Kater, Lutz Klinkhammer, Brunello Mantelli, Hans Mommsen, Jens Petersen, Volker Sellin, Margit Szöllösi-Janze, Hans-Ulrich Thamer und Moshe Zimmermann.43,08 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
ABB 2CCS500900R0161 Leergehäuse Ausgleich auf 18mm ZL931 Leergehäuse Ausgleich Kunststoff 1 St.SMISSLINE TP ist ein Stecksystem bis 200 A mit direkt aufsteckbaren Schutzgeräten für Anwendungen mit hoher Verfügbarkeit, einfacher und schneller Installation und Wartungsanforderungen. Das System gewährleistet das lastfreie Auf- und Entstecken von Geräten und Komponenten unter Spannung ohne zusätzliche persönliche Schutzausrüstung gegen elektrische Gefährdung. Das System kann für Spannungen bis 690V AC und 1.000V DC genutzt werden und ist mit 6er und 8er Modulen beliebig erweiterbar.10,99 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Wann wird Grunderwerbsteuer ausgelöst?
Die Grunderwerbsteuer wird ausgelöst, wenn ein Grundstück oder eine Immobilie käuflich erworben wird. Sie wird fällig, sobald der Kaufvertrag notariell beurkundet wurde. Die Höhe der Grunderwerbsteuer richtet sich nach dem Kaufpreis der Immobilie und variiert je nach Bundesland in Deutschland. Die Steuer muss innerhalb einer bestimmten Frist nach Abschluss des Kaufvertrags an das Finanzamt gezahlt werden. In einigen Fällen, wie z.B. bei Schenkungen oder Erbschaften, kann auch die Übertragung von Grundstücken die Grunderwerbsteuer auslösen. **
-
Ist bei Schenkung Grunderwerbsteuer fällig?
Ist bei Schenkung Grunderwerbsteuer fällig? Die Grunderwerbsteuer fällt normalerweise an, wenn ein Grundstück oder eine Immobilie gegen Entgelt übertragen wird. Bei einer Schenkung handelt es sich jedoch um eine unentgeltliche Übertragung, bei der in der Regel keine Grunderwerbsteuer anfällt. Allerdings gibt es bestimmte Voraussetzungen und Freibeträge, die beachtet werden müssen, um eine steuerfreie Schenkung zu gewährleisten. Es empfiehlt sich daher, sich vor einer Schenkung über die steuerlichen Aspekte zu informieren und gegebenenfalls professionellen Rat einzuholen. **
-
Wem steht die Grunderwerbsteuer zu?
Die Grunderwerbsteuer steht grundsätzlich dem Bundesland zu, in dem sich die erworbene Immobilie befindet. Sie wird beim Kauf oder Erwerb von Grundstücken oder Immobilien fällig und richtet sich nach dem jeweiligen Steuersatz des Bundeslandes. Die Höhe der Grunderwerbsteuer variiert je nach Bundesland und kann bis zu 6,5% des Kaufpreises betragen. Die Einnahmen aus der Grunderwerbsteuer fließen in den Haushalt des jeweiligen Bundeslandes und werden dort für verschiedene Zwecke verwendet. **
-
Wer zahlt Grunderwerbsteuer bei Trennung?
Wer zahlt Grunderwerbsteuer bei Trennung? In der Regel wird die Grunderwerbsteuer von demjenigen gezahlt, der das Grundstück oder die Immobilie erwirbt. Bei einer Trennung kann es jedoch komplizierter sein, da die genaue Regelung von verschiedenen Faktoren abhängt, wie zum Beispiel dem Ehevertrag oder der individuellen Vereinbarung zwischen den Partnern. Es ist daher ratsam, sich im Falle einer Trennung rechtzeitig über die steuerlichen Konsequenzen zu informieren und gegebenenfalls rechtliche Beratung in Anspruch zu nehmen. Letztendlich kann die Frage, wer die Grunderwerbsteuer bei einer Trennung zahlt, individuell unterschiedlich geregelt werden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.